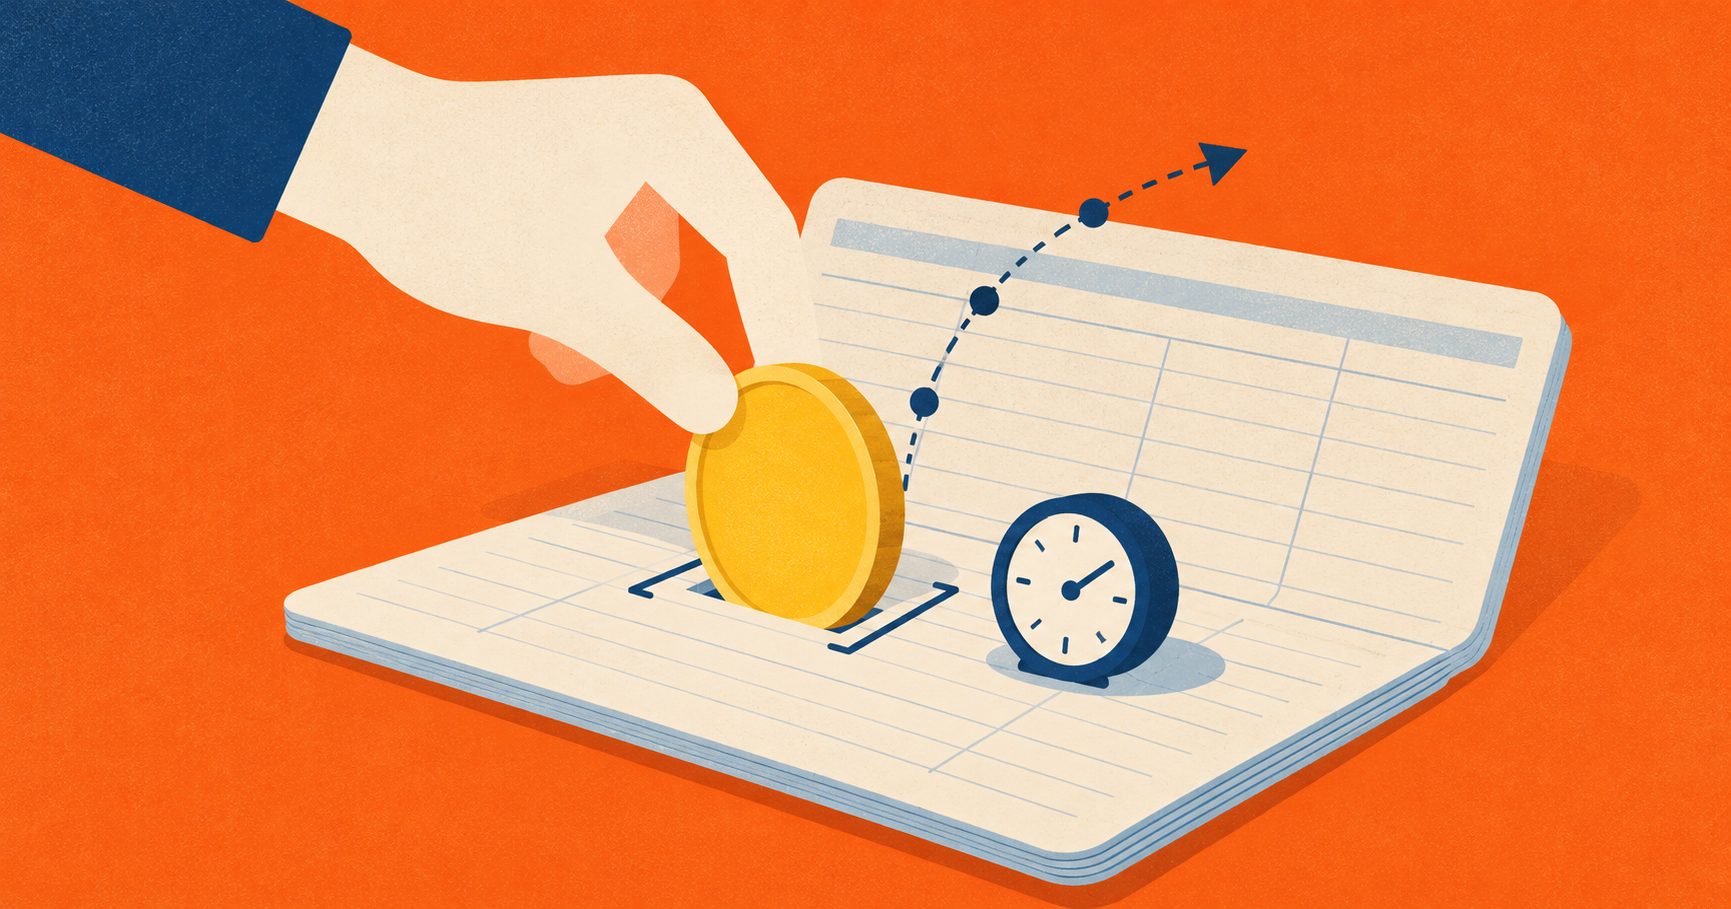
- 돈을 언제 쓸지 아직 정하지 못했다면, 하루만 맡겨도 이자가 붙고 필요할 때 출금할 수 있는 자유입출금 통장(파킹통장)이 좋은 선택이 될 수 있어요.
- 파킹통장은 정식 금융 용어가 아니라, 하루만 넣어도 이자가 붙는 자유입출금 상품을 부르는 별칭이에요.
- 이사 자금, 비상금, 투자처를 정하지 못한 대기 자금처럼 쓸 날짜가 유동적인 돈을 넣어두기에 잘 맞아요.
자금 사용 시점을 모를 땐 어떤 통장이 맞을까?
써야 할 날짜가 정해지지 않은 돈은 만기가 있는 예금·적금보다 자유입출금 통장이 편리할 수 있어요. 예금·적금은 중도해지하면 약정금리보다 낮은 중도해지 이자율이 적용될 수 있기 때문이에요.
자유입출금 통장은 만기라는 개념이 없어서, 하루를 맡겨도 그날만큼 이자가 붙고 필요할 때 바로 출금해도 일반적으로 불이익이 없어요. 그래서 이사 자금처럼 몇 달 뒤에 쓸지 확실하지 않은 돈, 갑자기 큰 지출이 생길 수 있는 비상금, 투자할 곳을 아직 정하지 못한 대기 자금을 넣어두기에 적합해요.
파킹통장이라는 이름은 왜 붙었을까?
흔히 이런 자유입출금 통장을 파킹통장이라고 부르는데, 차를 잠시 주차(parking)하듯 돈을 잠깐 맡겨둔다는 의미예요. 정식 금융 용어는 아니고, 하루만 넣어도 이자가 붙는 자유입출금 상품을 부르는 별칭으로 널리 쓰이고 있어요.
파킹통장은 어떤 점이 좋고, 어떤 점을 알아둬야 할까?
파킹통장의 가장 큰 장점은 필요할 때 돈을 꺼내 쓸 수 있으면서도, 맡겨둔 기간에 따라 이자를 받을 수 있다는 점이에요. 상품별 금리 조건에 따라 일반적인 저금리 입출금 통장보다 더 많은 이자를 받을 수도 있어요. 갑자기 돈이 필요해져도 정기예금처럼 중도해지할 필요 없이 출금할 수 있다는 점도 편리해요.
다만 언제든 찾을 수 있다는 편리함 때문에, 같은 기간을 맡긴다고 하면 만기를 정해두는 예금·적금보다 금리가 낮은 경우가 많아요. 상품에 따라 이자가 더 붙는 금액 구간이 정해져 있거나 이자를 주는 주기가 다를 수 있으니, 가입 전에 해당 금융회사의 상품 설명을 확인해보는 게 좋아요. 금리는 시장 상황에 따라 바뀔 수 있다는 점도 함께 알아두면 좋아요.
어떤 돈을 파킹통장에 넣으면 좋을까?
쓸 시점이 유동적인 돈일수록 파킹통장이 잘 맞아요. 예를 들어 이사 날짜가 아직 확정되지 않아 몇 달 안에 나갈 수도 있는 보증금, 병원비나 수리비처럼 갑자기 생길 수 있는 지출에 대비한 비상금, 어디에 투자할지 결정하기 전까지 잠시 둘 대기 자금이 여기에 해당해요.
반대로 1년 뒤 등록금처럼 쓸 날짜가 분명한 돈이라면, 그 시점에 맞춰 만기를 정하는 예금·적금이 이자 면에서는 더 나을 수 있어요. 돈마다 “언제 쓸지 정해져 있는가”를 먼저 따져보고 통장을 나눠두면, 중간에 급하게 깨는 일을 줄일 수 있어요.
쓸 날짜가 정해지지 않은 돈을 일반 입출금 통장에 두고 있다면, 금리와 출금 조건을 비교해 파킹통장으로 옮겨보는 것도 좋은 방법이에요.
자주 묻는 질문
Q. 파킹통장과 MMDA는 다른 건가요? 둘 다 수시로 넣고 뺄 수 있는 예금이라는 점은 같아요. MMDA는 시장금리부 수시입출식 예금으로, 수시로 입출금할 수 있고 예치금액 등에 따라 적용금리가 달라질 수 있어요. 파킹통장은 특정 상품의 공식 명칭이라기보다 잠시 돈을 맡겨두는 자유입출금 상품을 통칭하는 표현이에요.
Q. 파킹통장에 이자는 언제 들어오나요? 상품마다 달라요. 매일 주는 곳도 있고 매달 또는 분기마다 주는 곳도 있어서, 가입하려는 상품의 이자 지급 주기를 미리 확인해보는 게 좋아요.